Domain wdjn.de kaufen?
Wir ziehen mit dem Projekt
wdjn.de um.
Sind Sie am Kauf der Domain
wdjn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wdjn.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
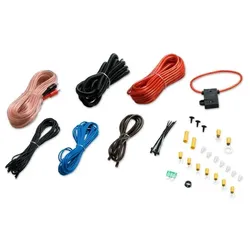
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Tragbarer Lautsprecher Bluetooth Lautsprecher für Musik undDer Lilo & Stitch Tragbare Bluetooth-Lautsprecher ist der perfekte Lautsprecher für kleine Lilo & Stitch-Fans, die ihre Lieblingsmusik jederzeit und überall genießen möchten! Mit einem fröhlichen Lilo & Stitch-Design b49,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LeuWa-Verlag Das Musik 1*1 Noten lernen KLeuWa-Verlag Das Musik 1*1 Noten lernen Pappe: 192 Lernkarten zu Grundlagen der Musik, im Karteikasten aus Pappe, orientiert am D1-Bereich, von Martin Leuchtner und Bruno Waizmann, ISBN 978394053390610,80 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
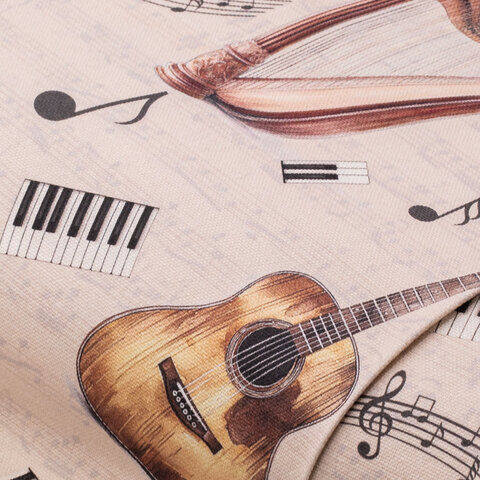
Baumwoll-Canvas Instrumente & Noten „Doreen“, natur-colorExklusiv von buttinette: Baumwoll-Canvas Instrumente & Noten aus der Serie Doreen, Farbe: natur-color, Motivgröße Gitarre: 16 x 7 cm, Breite: 140 cm, Gewicht: ca. 220 g/m². Material: 100 % Baumwolle.weicher, hochwertiger Dekostoffaus reiner Baumwolleelegantes Design mit Instrumenten & Notenfür Deko, Tischwäsche, Taschen uvm.Ein Leben ohne Musik wäre furchtbar eintönig, daher haben wir mit diesem schönen Dekostoff eine Ode an diese wundervolle Kunstform geschaffen. Mit Tischläufern, Tischsets, Überwürfen oder Kissen aus diesem zauberhaften Canvas erstrahlen Ihre vier Wände in neuem Glanz – klingt das nicht wie Musik in Ihren Ohren? Der hochwertige Baumwoll-Dekostoff ist mit einem lebendigen Muster aus Noten & Instrumenten bedruckt. Da der Stoff relativ fest und formstabil ist, kann er auch problemlos zu modischen Taschen vernäht werden. Bestellen Sie am besten gleich und überzeugen Sie sich selbst!13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Tragbarer Lautsprecher Bluetooth Lautsprecher für Musik undDer Lilo & Stitch Tragbare Bluetooth-Lautsprecher ist der perfekte Lautsprecher für kleine Lilo & Stitch-Fans, die ihre Lieblingsmusik jederzeit und überall genießen möchten! Mit einem fröhlichen Lilo & Stitch-Design b49,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
LeuWa-Verlag Das Musik 1*1 Noten lernen KLeuWa-Verlag Das Musik 1*1 Noten lernen Pappe: 192 Lernkarten zu Grundlagen der Musik, im Karteikasten aus Pappe, orientiert am D1-Bereich, von Martin Leuchtner und Bruno Waizmann, ISBN 978394053390610,80 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.